Guider
Praktiske forklaringer på begreper og valg knyttet til forbrukslån, refinansiering og kredittkort.
Refinansiering tar typisk 1–5 virkedager uten sikkerhet, og 1–3 uker med pant i bolig. Her får du full oversikt over tidsforløpet.
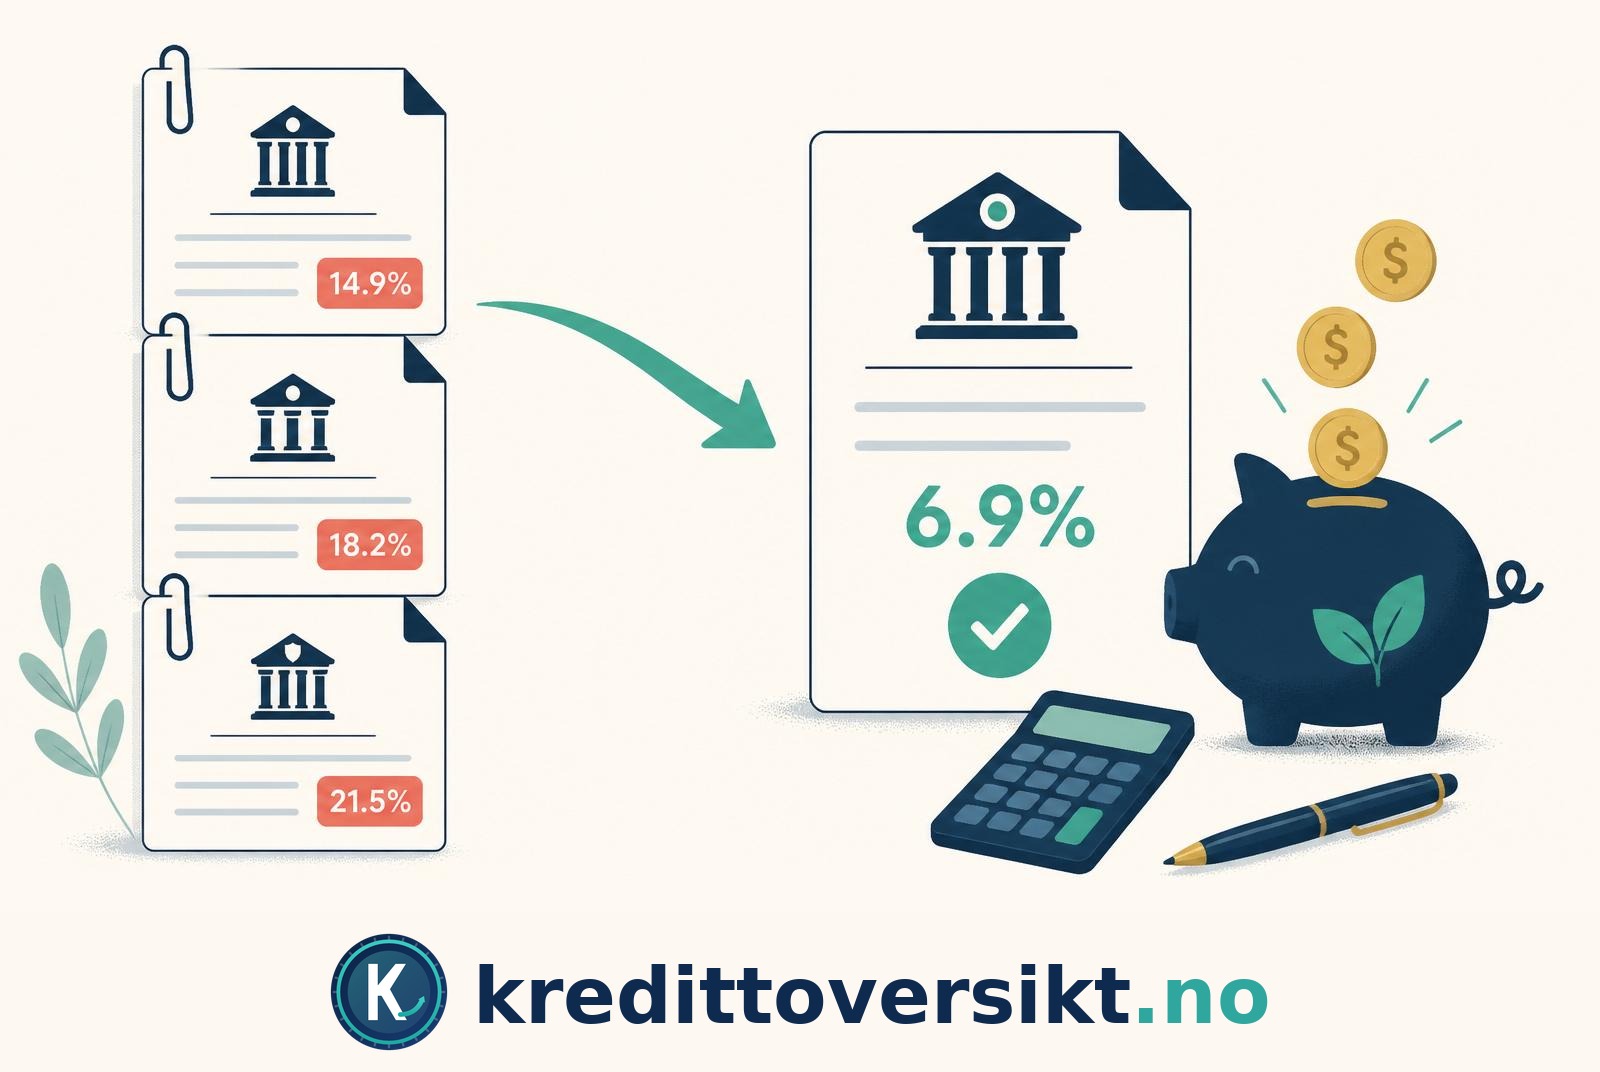
Refinansiering fungerer ved at en ny bank innfrir dine gamle lån og gir deg ett nytt lån med lavere rente. Her forklarer vi prosessen fra A til Å.
«Beste forbrukslån» avhenger av din situasjon. Her er kriteriene som faktisk teller, hvordan effektiv rente sammenlignes riktig, og hva du bør se etter i tilbudene.
Alle vanlige forbrukslån er uten sikkerhet. Det betyr høyere rente enn boliglån, men også enklere søknad. Her er alt om forbrukslån uten sikkerhet – kostnader, krav og tilbud.
Refinansiering betyr å erstatte gammel gjeld med nytt lån på bedre vilkår. Her får du en klar definisjon, konkrete eksempler og forklaring på når det er lurt.
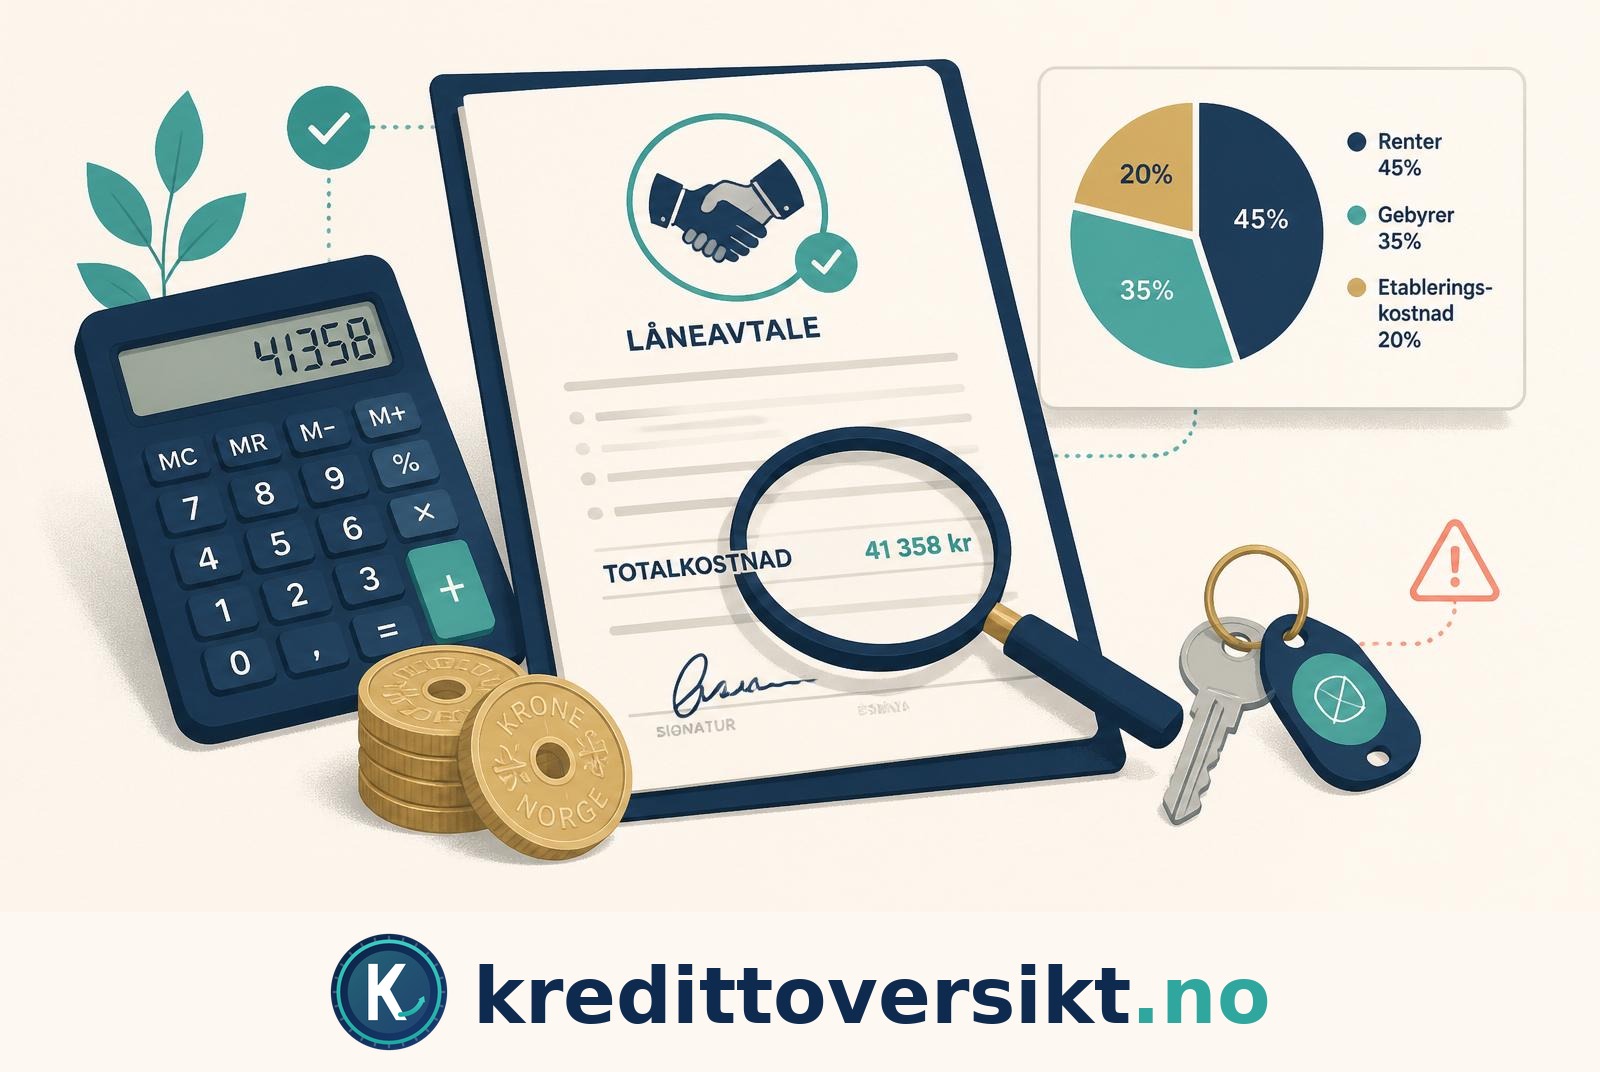
Forbrukslån er et fleksibelt lån uten sikkerhet du kan bruke fritt. Her får du komplett guide til hvordan forbrukslån fungerer, hva det koster, og hvordan du finner det beste tilbudet.
Å søke forbrukslån er enkelt, men små grep kan gi lavere rente og høyere sannsynlighet for innvilgelse. Her er hva du bør ha klart, hvordan bankene vurderer deg, og hvordan du unngår avslag.
Fikk du avslag på refinansiering? De vanligste årsakene er høy gjeldsgrad, for lav inntekt eller aktive betalingsanmerkninger. Her får du løsningene som faktisk virker.
Kredittkortgjeld har typisk 20–28 % effektiv rente. Ved å refinansiere kredittkortgjelden med et forbrukslån eller samlelån kan du kutte renten kraftig og bli gjeldfri raskere.

Smålån er små forbrukslån, typisk 5 000–75 000 kr, med rask behandling. Her er hva smålån koster, hvem som tilbyr dem, og når det lønner seg fremfor større lån.

Refinansiering av boliglån koster typisk 600–4 000 kr i gebyrer, men besparelsen kan være titusener per år. Slik regner du ut om det lønner seg for deg.

Lån uten sikkerhet krever ingen pant i bolig eller bil, men har høyere rente enn boliglån. Her er hvordan det fungerer, hvem som får innvilget, og hvordan du sammenligner riktig.

«Best på refinansiering» handler om lav rente, høyt lånebeløp, rask saksbehandling og fleksibilitet. Vi rangerer bankene basert på faktisk kundetilfredshet og priser.

Det billigste forbrukslånet er ikke det med lavest nominell rente – det er det med lavest effektiv rente og totalkostnad. Her er hvordan du finner det billigste lånet i 2026.

Skal du søke lån? Bankene ser på inntekt, gjeld, alder og betalingshistorikk. Her er en trinnvis guide til hva du bør gjøre før, under og etter du søker lån.

Hvem har billigste refinansiering og forbrukslån akkurat nå? Vi sammenligner effektiv rente, gebyrer og reell månedlig kostnad – og viser deg hvordan du finner det aller billigste tilbudet.

Å refinansiere forbrukslån betyr å samle dyre lån i ett nytt lån med bedre rente. Her er stegene, kravene og hvor mye du realistisk kan spare hver måned.

Å samle lånene på et sted gir deg full oversikt, én månedlig faktura og som regel lavere effektiv rente. Slik finner du banken som passer best i 2026.

Trenger du forbrukslån på dagen? Flere norske banker kan behandle søknaden og utbetale pengene samme dag. Her er hva som kreves, hvem som er raskest, og fellene du bør unngå.
Å refinansiere boliglånet kan gi deg lavere rente, kortere nedbetalingstid eller frigi penger til andre formål. Slik gjør du det – og slik finner du banken som gir best vilkår i 2026.
Å søke refinansiering tar 5–10 minutter med BankID. Her får du en enkel steg-for-steg-guide, sjekkliste over krav og tips til å øke sannsynligheten for ja.
Det finnes ikke ett kredittkort som er best for alle. Riktig kort avhenger av bruken din – reise, dagligvarer, cashback eller rentefritt kjøp. Her er kriteriene.
Vanlig aldersgrense for kredittkort i Norge er 20 år, men noen kort fås fra 18 eller 23. Slik fungerer alderskravene – og hvorfor de finnes.
Debetkort trekker direkte fra kontoen. Kredittkort låner deg pengene. Forskjellen påvirker forsikring, sikkerhet, gebyrer og hvordan du bygger kredittscore.
Digital søknad godkjennes ofte på minutter, men fysisk kort kan ta 5–10 dager. Her er hele tidslinjen fra søknad til første kjøp – og hvordan du får kortet raskest.
Kredittkort krever fast inntekt, ren kreditt og som regel minst 20 år. Her er de faktiske kravene bankene stiller – og hva du kan gjøre hvis du får avslag.
Selve kortet er ofte gratis, men rente, valutapåslag og gebyrer kan koste tusenvis i året hvis du ikke er våken. Her er alle kostnadene.
Å si opp kredittkort er enkelt, men det er noen fallgruver som kan skade kredittscoren. Her er stegene, forfallsregler og hva du bør sjekke først.
Har du fått betalingsanmerkning? Se hvordan refinansiering med sikkerhet eller medlåntaker kan gjøre det mulig å samle dyr gjeld – og hva som kreves for å bli godkjent.
Alle banker må vise et representativt låneeksempel — men de færreste vet hvordan de skal lese det. Denne guiden gjør deg til en ekspert på minutter, så du kan sammenligne forbrukslån basert på reelle tall, ikke markedsføring.
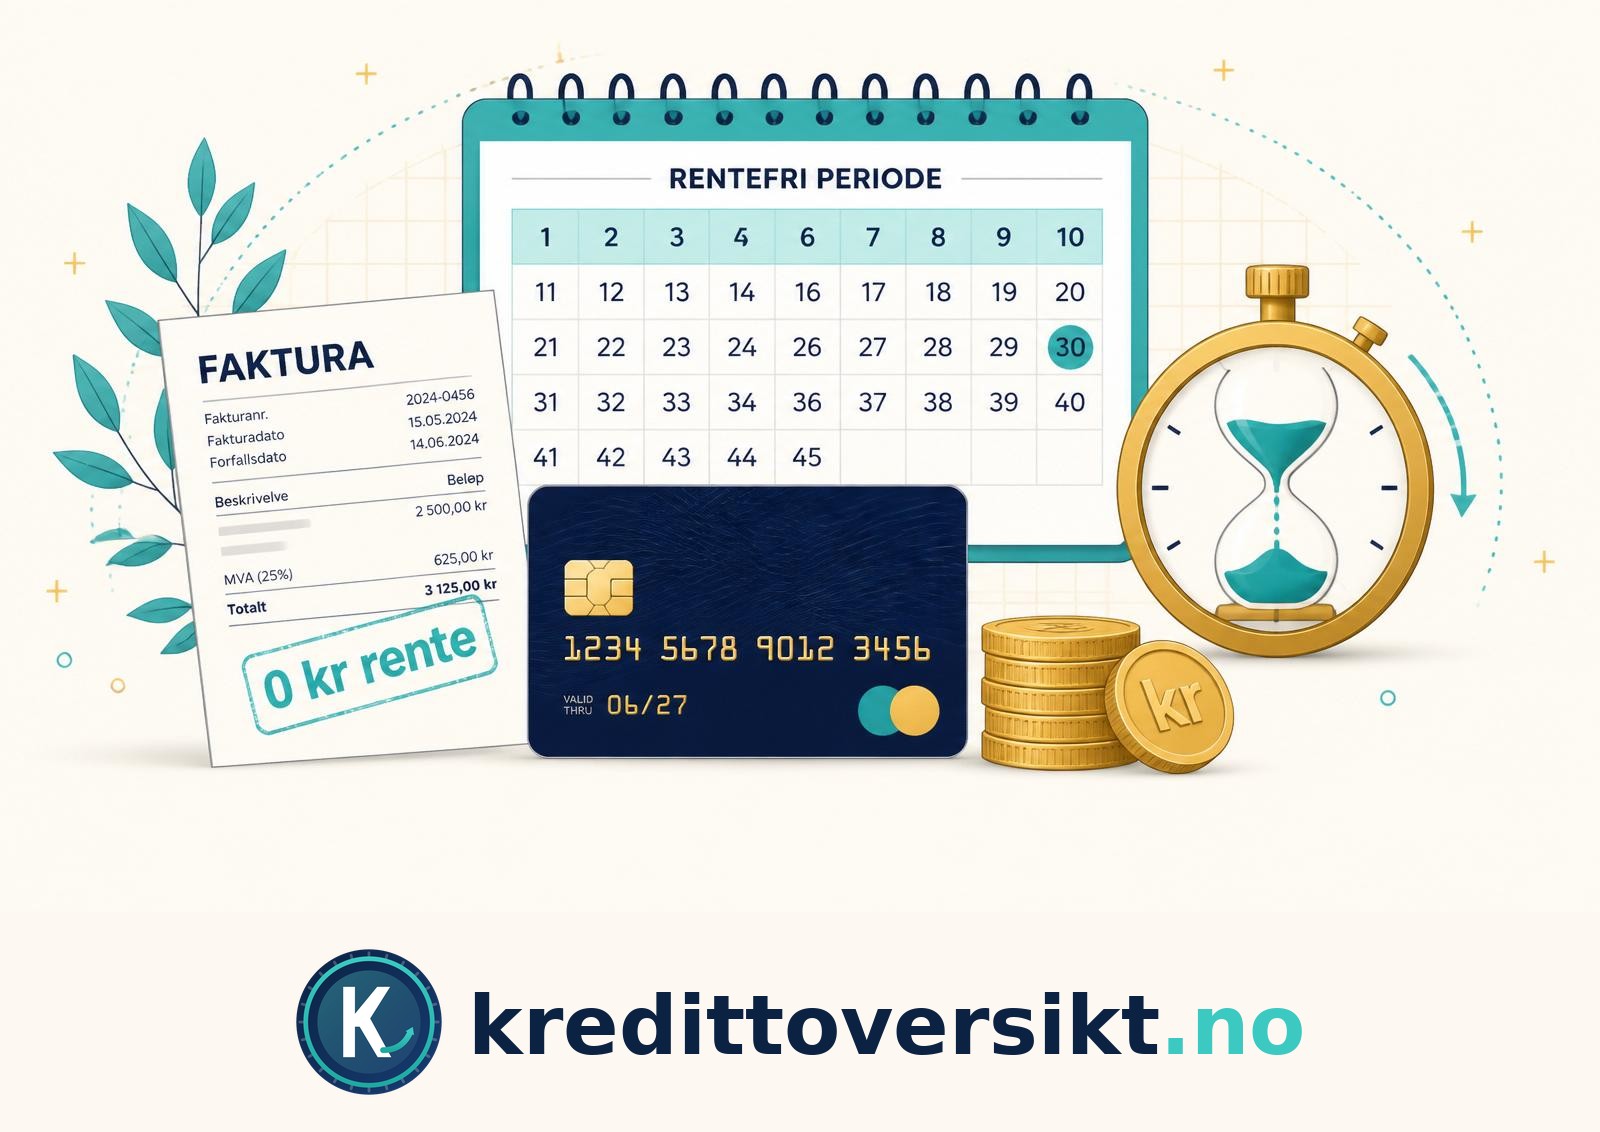
Rentefrie dager er kredittkortets store superkraft — du kan låne gratis i opptil 50 dager. Denne guiden viser deg nøyaktig hvordan du utnytter dem for maksimal likviditet uten en krone i rentekostnad.
Refinansiering betyr å bytte ut ett eller flere eksisterende lån med et nytt lån på bedre vilkår. Her forklarer vi hva refinansiering er, hvordan det fungerer, og når det lønner seg.
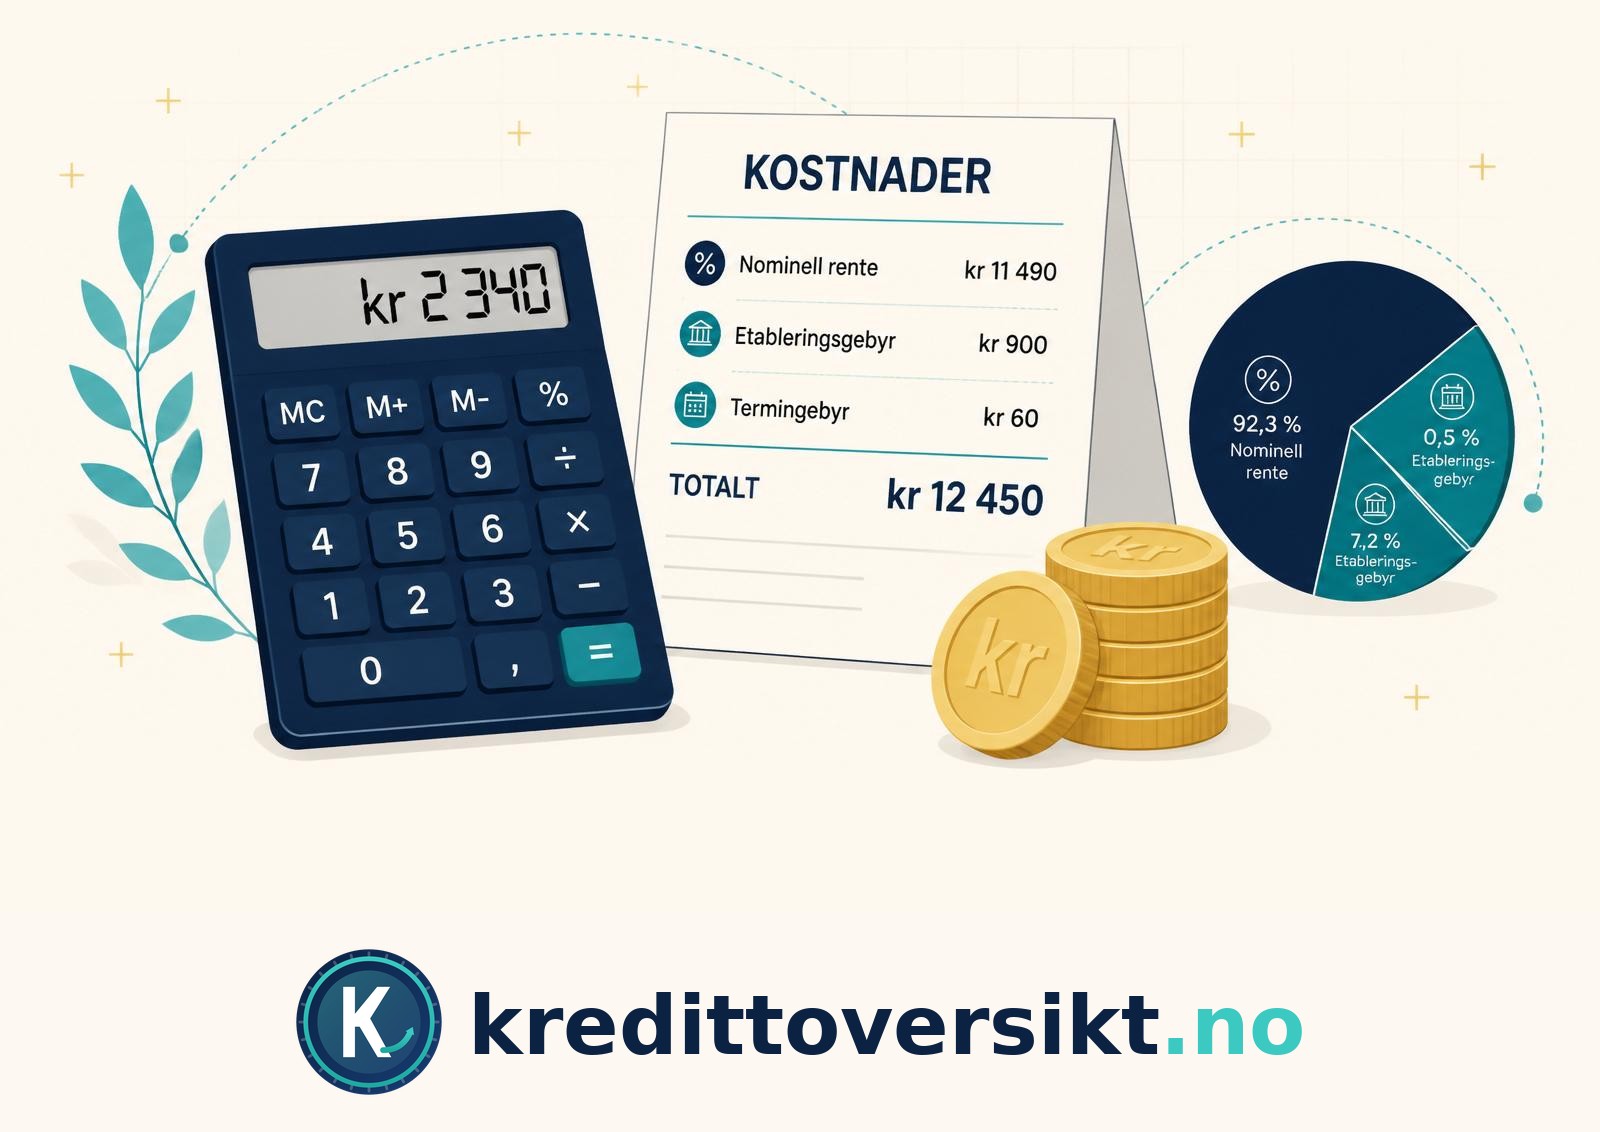
Hva koster egentlig et forbrukslån i 2026? Vi bryter ned nominell rente, effektiv rente, etableringsgebyr og termingebyr — og viser reelle regneeksempler på 50 000, 150 000 og 300 000 kr, slik at du vet nøyaktig hva du binder deg til før du søker.
Årsavgift på 400–800 kr kan spise opp store deler av cashback og fordeler. Heldigvis finnes det flere kredittkort helt uten årsavgift — med rentefrie dager, reiseforsikring og cashback inkludert. Vi viser deg dem her.
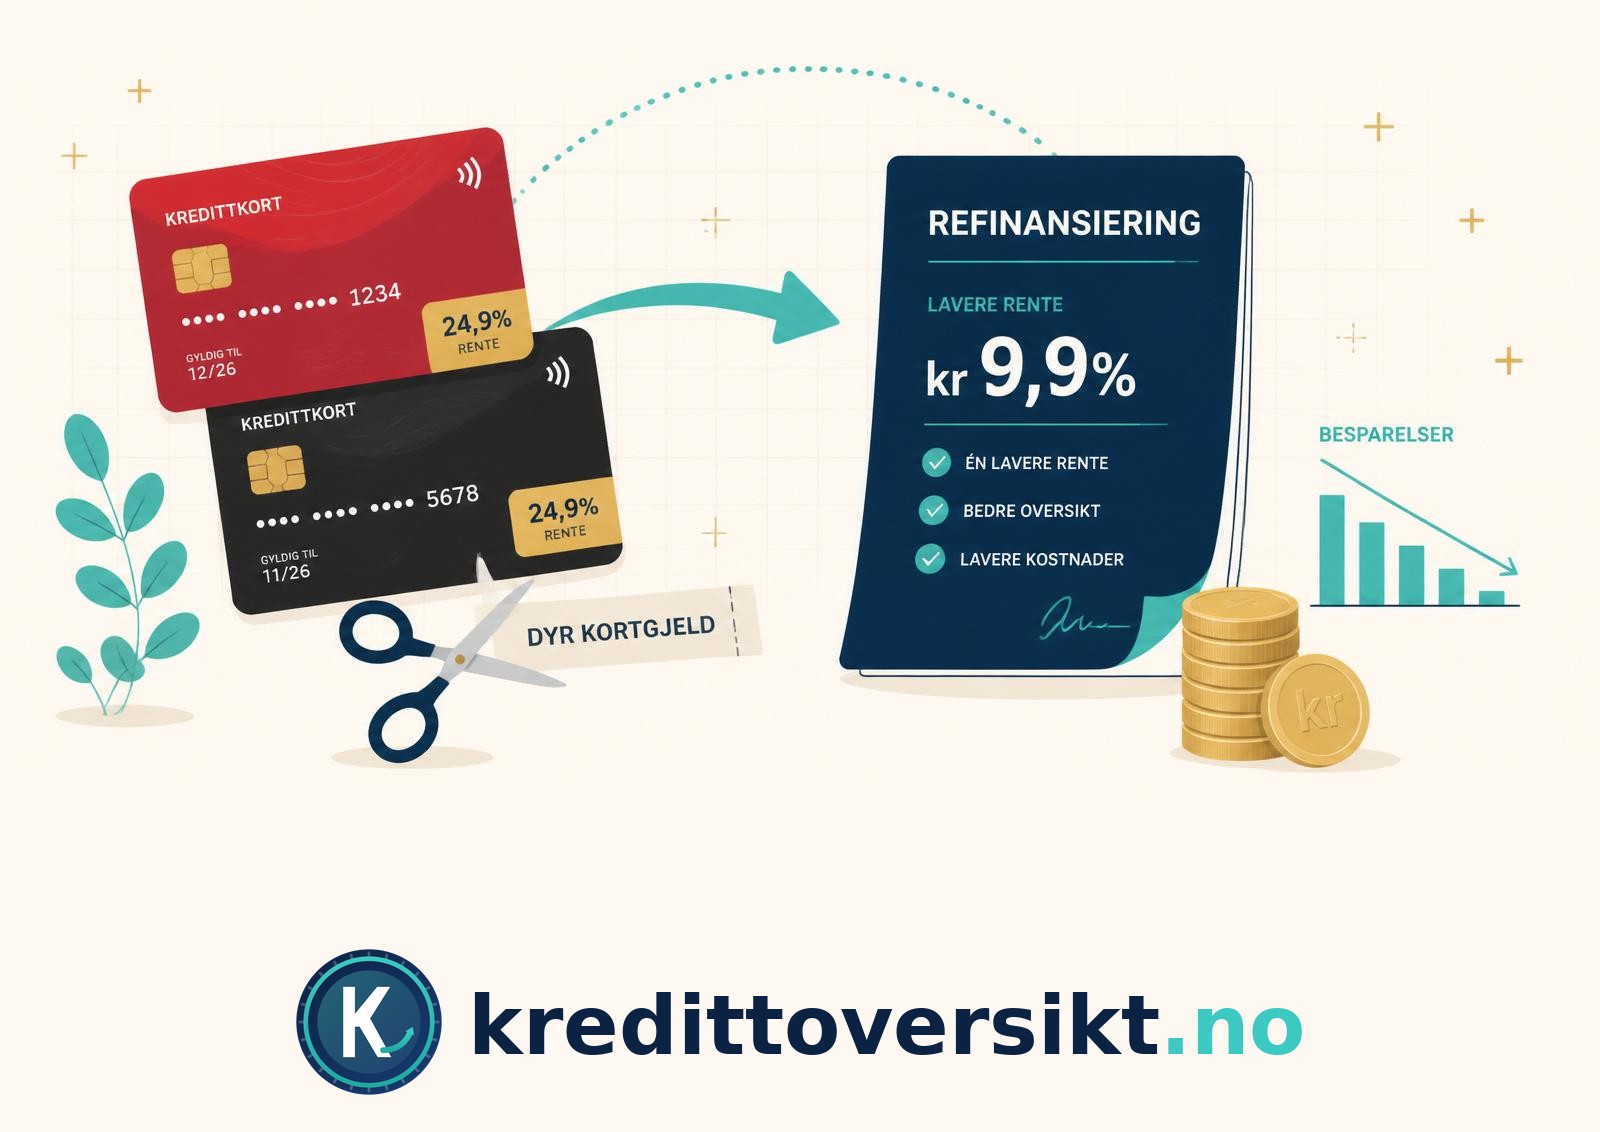
Kredittkortgjeld til 22 % rente er den dyreste gjelden de fleste har. Ved å refinansiere til et forbrukslån med lavere rente kan du spare tusenvis av kroner i året. Vi viser deg trinn for trinn hvordan du gjør det.
Kredittkort gir deg fleksibilitet, rentefrie dager, forsikringer og cashback — men bare hvis du bruker det riktig. I denne guiden for nybegynnere lærer du hvordan kredittkort fungerer, hva som er forskjellen på nominell og effektiv rente, og hvordan du finner det beste kredittkortet for din bruk.
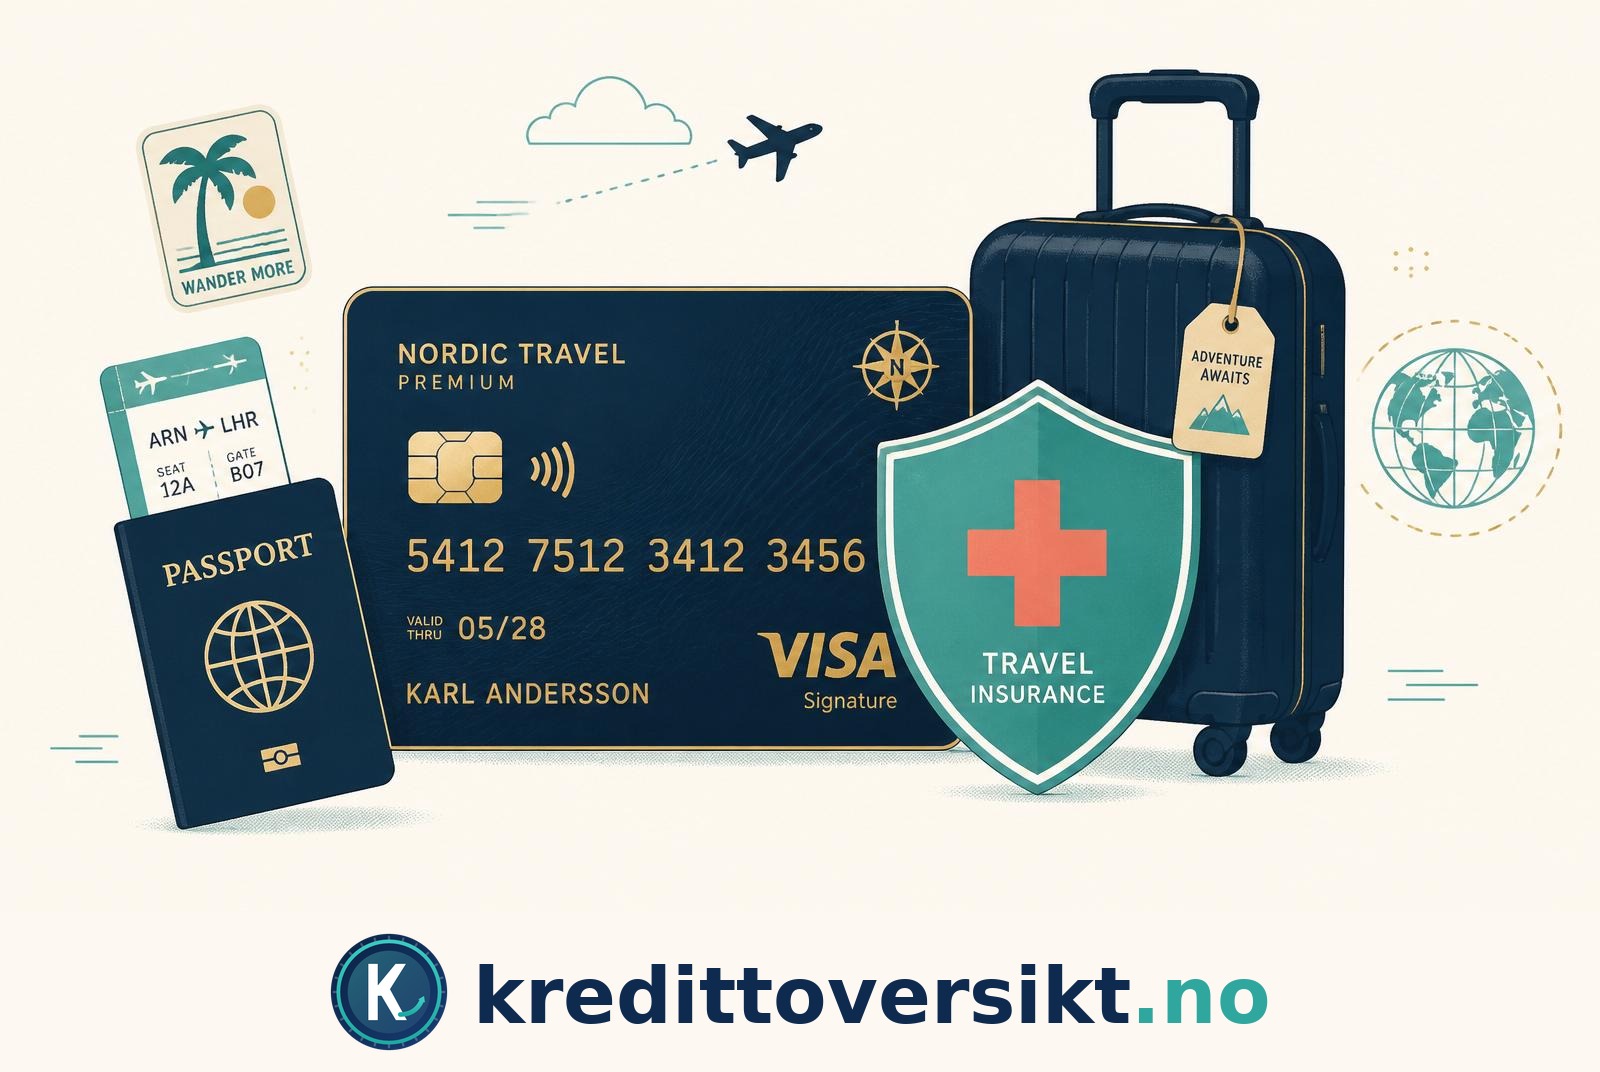
Et kredittkort med reiseforsikring kan spare deg for 1 500–3 000 kr i året i separat reiseforsikring — samtidig som du får kjøpsforsikring, avbestillingsforsikring og andre fordeler. Vi forklarer hva dekningen faktisk omfatter og hvordan du utløser den riktig.
Forbrukslån er et kraftig verktøy — men ikke for alt. Denne guiden viser klart når du bør si nei til å låne, alternative løsninger som refinansiering eller kredittkort med rentefrie dager, og hvordan du unngår gjeldsspiralen.
Cashback-kredittkort gir deg penger tilbake på alt du handler — smart brukt kan det bety 3 000–8 000 kr i året. Denne guiden viser hvordan cashback fungerer, hvilke kort som gir mest, og hvordan du unngår fellene som spiser opp fordelene.
Kredittkort eller forbrukslån? Valget avhenger av beløp, tidshorisont og hvordan du planlegger å betale tilbake. Denne guiden gir deg en direkte sammenligning av rente, fleksibilitet og totalkostnad — slik at du velger riktig verktøy for ditt behov.
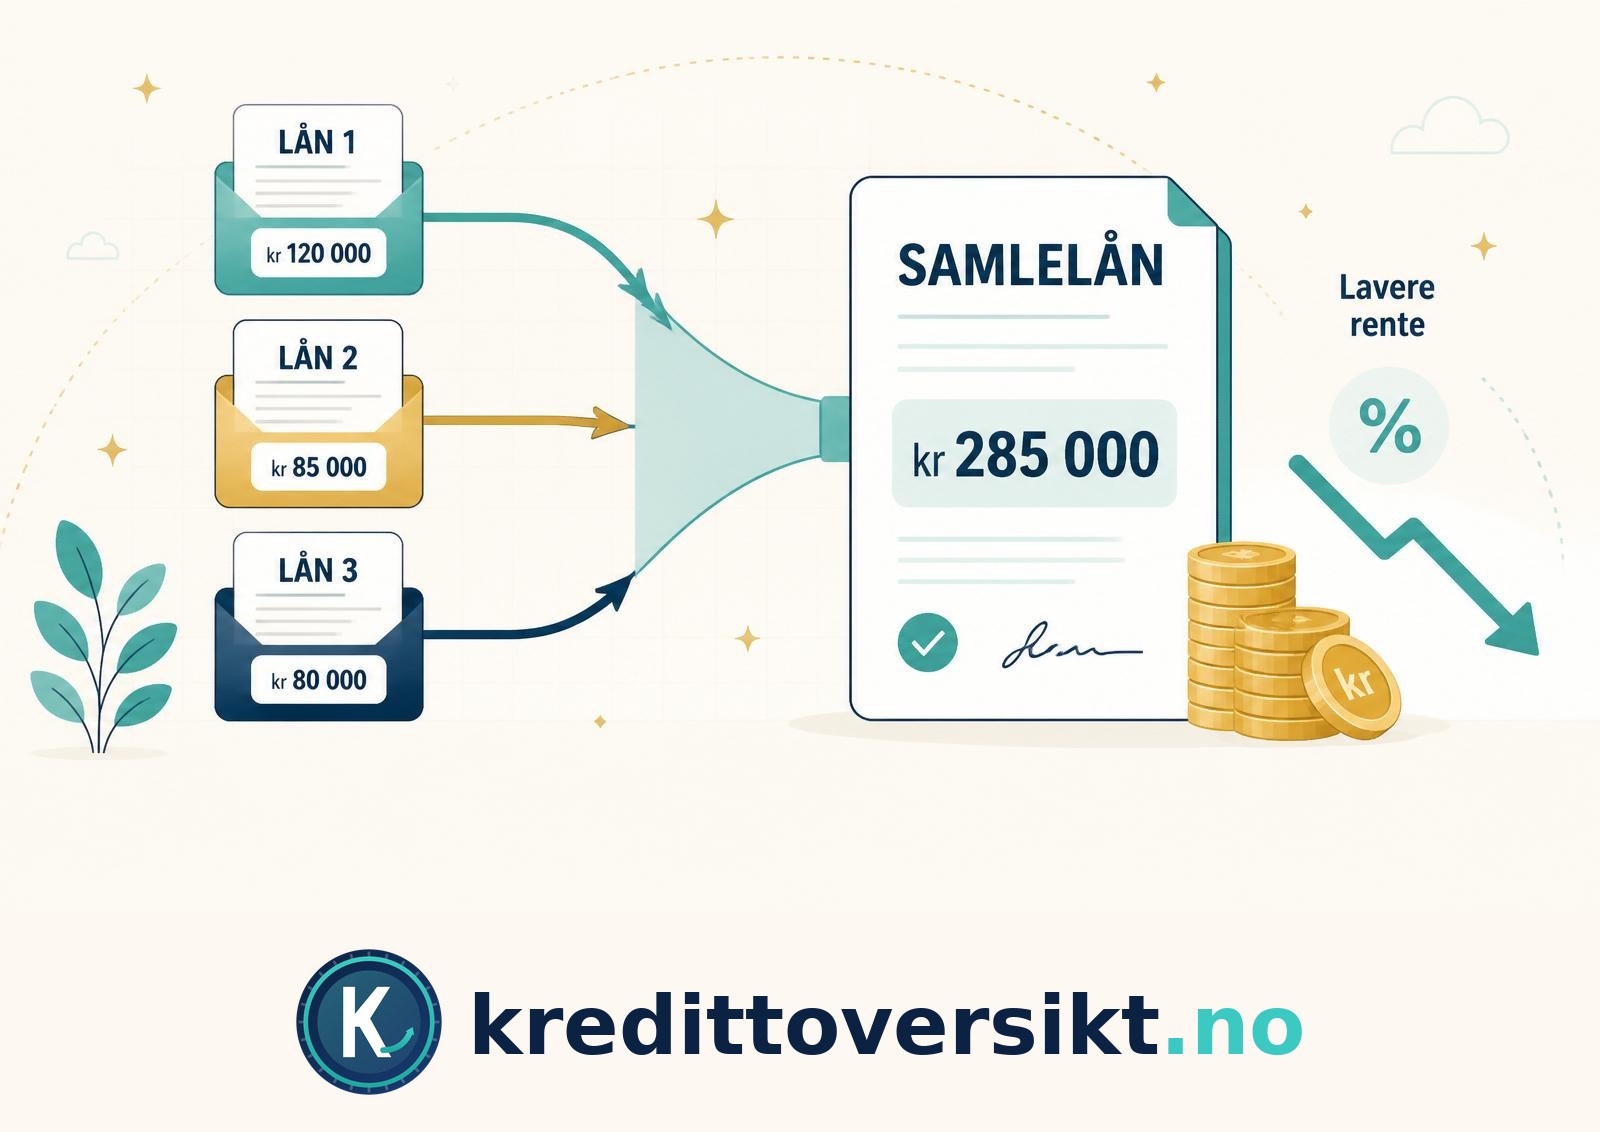
Å samle forbrukslån betyr å slå sammen flere dyre smålån til ett nytt lån med lavere rente og én månedlig termin. Her ser vi på hvor mye du kan spare, hvem som gir best vilkår, og hvordan du søker steg for steg.
Vil du bli kvitt forbrukslånet raskere og spare titusenvis av kroner i rentekostnader? Denne guiden viser konkrete strategier som ekstra innbetalinger, refinansiering til lavere rente og smart budsjettering — slik at du blir gjeldfri år før planen.
Etableringsgebyr og termingebyr er de skjulte kostnadene som gjør at billige forbrukslån ofte ikke er så billige likevel. I denne guiden forklarer vi hva gebyrene er, hvordan de påvirker effektiv rente og hvordan du finner lån hvor totalprisen faktisk er lav.
Forbrukslån ser ofte like ut — men små forskjeller i effektiv rente og gebyrer utgjør flere titusen kroner over lånets løpetid. Denne trinn-for-trinn-guiden viser deg nøyaktig hvordan du sammenligner forbrukslån som en proff og finner det beste tilbudet.
Forbrukslån er lån uten sikkerhet du kan bruke til hva du vil — fra oppussing og bil til refinansiering av dyr kredittkortgjeld. I denne komplette guiden for 2026 lærer du hva et forbrukslån er, hvordan det fungerer, hva det koster og hvordan du finner det beste forbrukslånet for din situasjon.
Kredittvurdering avgjør om du får forbrukslån, hvilken rente du får, og hvor mye du kan låne. I denne guiden forklarer vi hvordan bankene vurderer deg, hva som teller, og hva du konkret kan gjøre for å øke sjansen for å få innvilget forbrukslån på dagen.
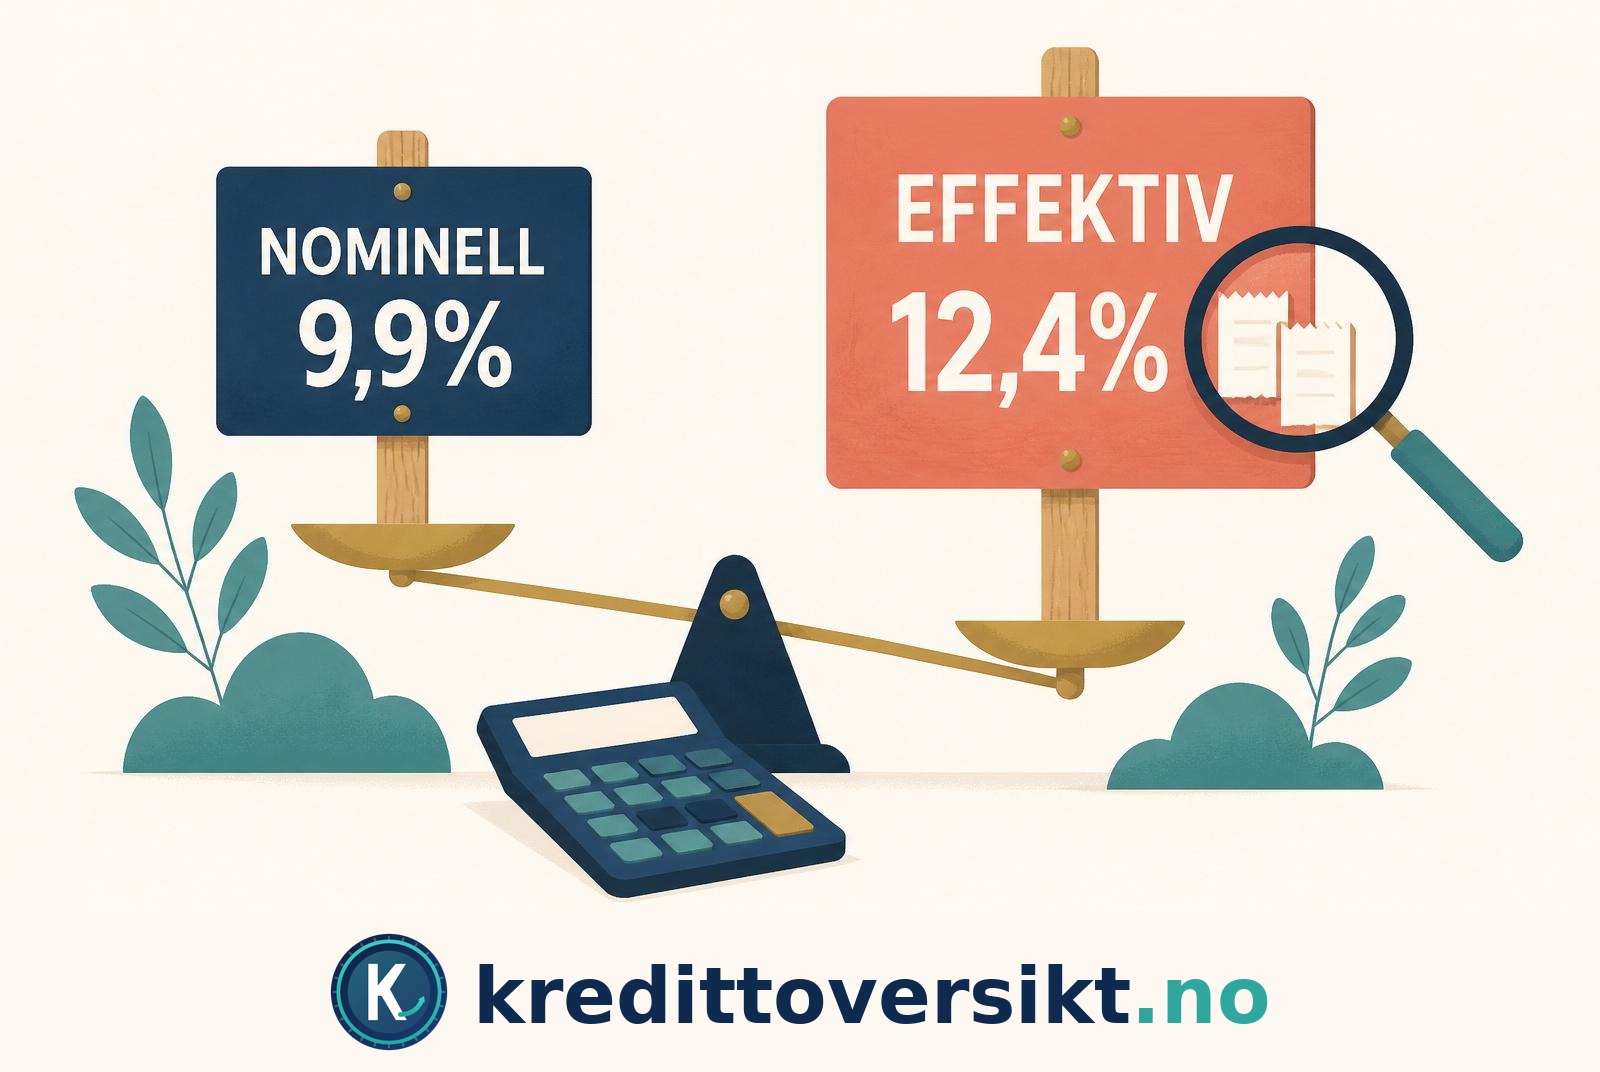
Nominell rente og effektiv rente er ikke det samme. Forskjellen kan bety flere tusen kroner ekstra i skjulte kostnader. Denne guiden viser deg nøyaktig hvordan du regner ut effektiv rente selv, og hvordan du unngår å bli lurt av markedsføring med kunstig lav nominell rente.
Fikk du avslag på lånesøknaden? Det er ikke slutten. I denne guiden forklarer vi hvorfor banker avslår forbrukslån, hva du kan gjøre for å styrke søknaden, og hvordan du finner alternative løsninger som lån uten sikkerhet, refinansiering eller kredittkort på dagen.
Effektiv rente er det eneste tallet som virkelig forteller deg hva et forbrukslån koster. I denne komplette guiden lærer du hva effektiv rente er, hvordan den regnes ut, hvorfor den nesten alltid er høyere enn nominell rente — og hvordan du bruker den til å finne forbrukslån med lav rente.