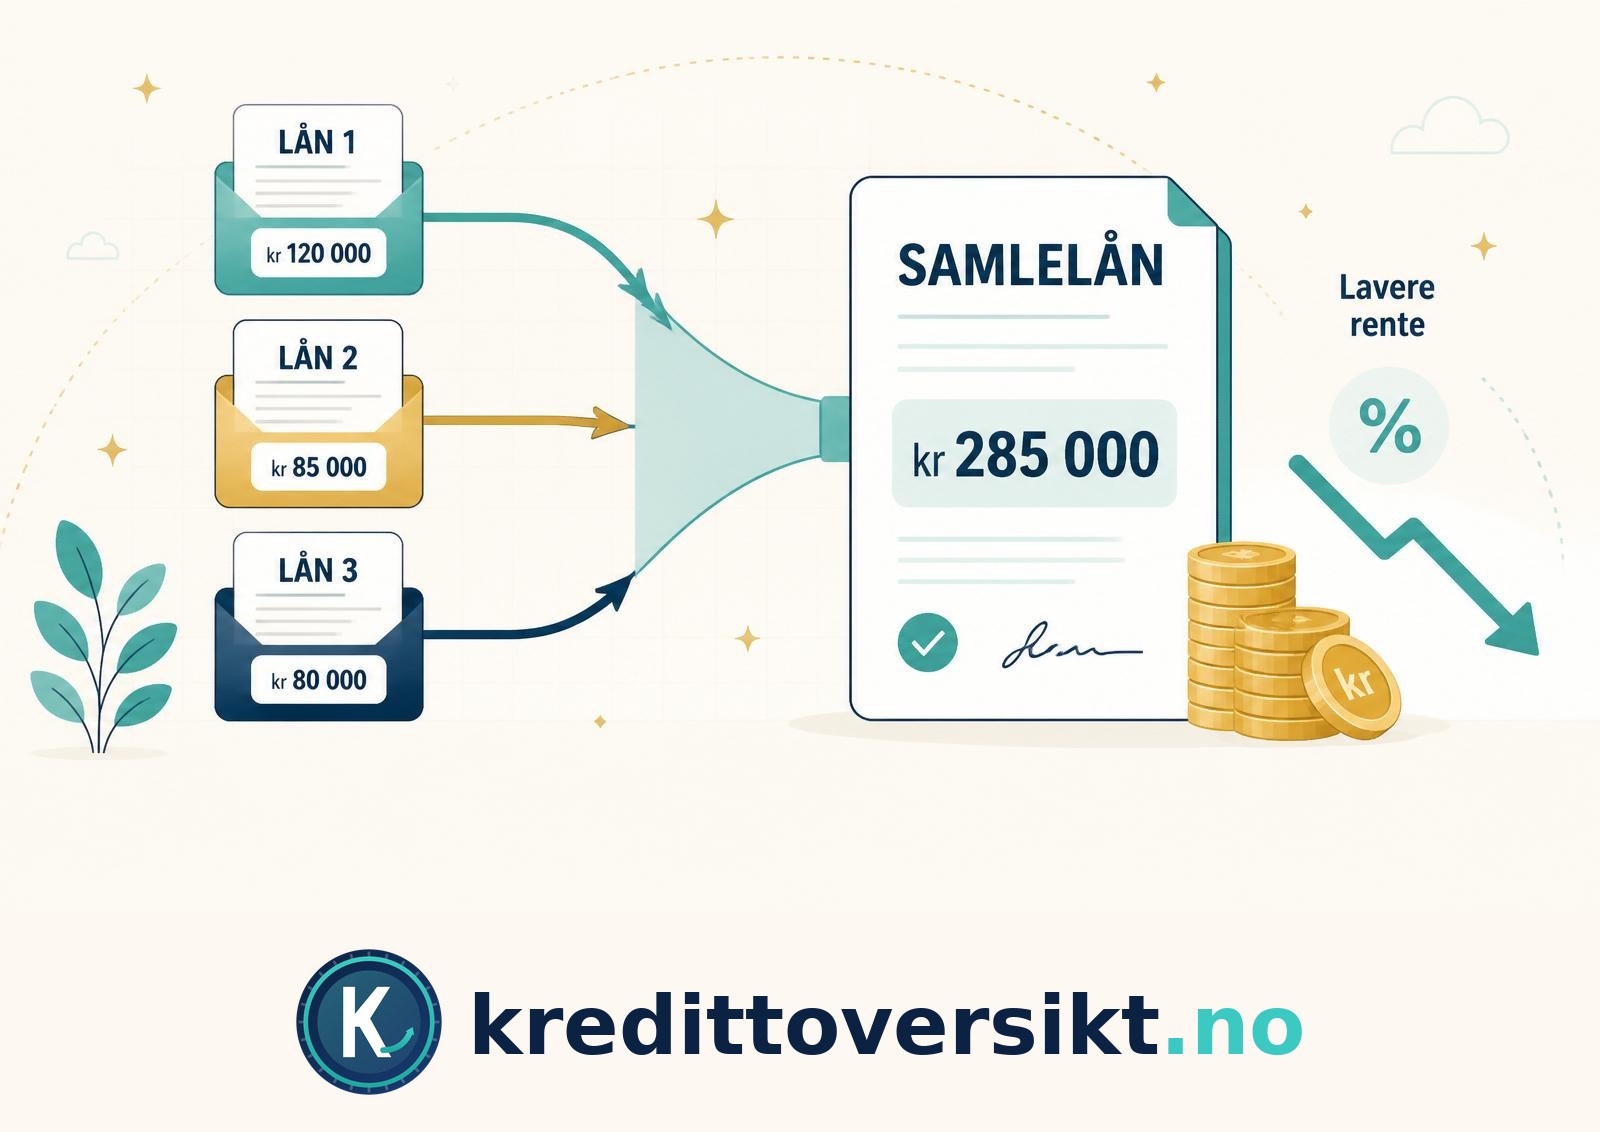
Å samle forbrukslån er en av de mest effektive måtene å redusere gjelden din på i 2026. Har du flere smålån og kredittkort med høy rente, kan du refinansiere alt i ett nytt samlelån med lavere effektiv rente – og spare titusenvis av kroner over tid. Kredittoversikt.no sammenligner de bankene som gir best vilkår for å samle forbrukslån.
Hvorfor lønner det seg å samle forbrukslån?
Typiske forbrukslån og kredittkort har effektiv rente på 15–30 %. Ved å samle dem i ett refinansieringslån kan du komme ned mot 8–15 % – og med pant i bolig kan du komme helt ned mot 5–7 %. Færre terminer betyr også at du unngår å glemme forfall, og at kredittsjekken din blir mer oversiktlig.
Fordeler med å samle forbrukslån
- Lavere effektiv rente – ofte 5–15 prosentpoeng ned
- Én månedlig termin i stedet for fire–åtte
- Bedre kontroll over hvor mye du faktisk betaler
- Raskere nedbetaling – mer går til hovedstol, mindre til renter
Hvor mye kan du spare?
| Situasjon | Månedlig kostnad | Total kostnad (5 år) |
|---|---|---|
| 3 forbrukslån à 100 000 kr, snitt 18 % eff. | ca. 7 600 kr | ca. 456 000 kr |
| Samlelån 300 000 kr, 10 % eff. | ca. 6 300 kr | ca. 378 000 kr |
| Besparelse | 1 300 kr/mnd | ca. 78 000 kr |
Slik søker du – steg for steg
- Skaff oversikt over alle lån, kredittkort og saldo
- Sammenlign minst tre tilbydere hos Kredittoversikt.no
- Søk hos flere samtidig – kredittsjekken teller som én ved parallelle søknader
- Velg beste tilbud og la den nye banken innløse gamle lån direkte
Hvem bør vurdere å samle forbrukslån?
Du bør vurdere å samle forbrukslån hvis du har to eller flere aktive lån, kredittkortgjeld som ligger over 20 000 kr, eller effektiv rente over 15 %. Har du fast inntekt, ingen betalingsanmerkninger og gjeld under 5 ganger brutto årsinntekt, får du som regel innvilget refinansiering uten sikkerhet. Er gjelden større, kan pant i bolig gi enda lavere rente.
Krav som må oppfylles
- Minst 23 år (noen banker 25)
- Fast inntekt, typisk 250 000 kr eller mer
- Ingen aktive betalingsanmerkninger
- Norsk personnummer og folkeregistrert bostedsadresse
Vanlige spørsmål om å samle forbrukslån
Hvor lang tid tar det å samle lånene?
Selve søknaden tar 5–10 minutter med BankID. Svar kommer ofte samme dag, og innløsning av gamle lån skjer typisk innen 2–5 virkedager.
Hva om jeg har betalingsanmerkning?
Da må du normalt stille pant i bolig eller ha kausjonist. Les refinansiering med betalingsanmerkning.
Får jeg lavere månedlig kostnad?
Ja, både på grunn av lavere rente og at du kan velge lengre nedbetalingstid – men lengre løpetid gir høyere totalkostnad.