Sambla, Zensum og Lendo er låneformidlere som sender én søknad videre til flere banker og långivere. Se effektiv rente, vilkår og totalkostnad før du velger. Endelig rente, beløp, løpetid og godkjenning avgjøres av banken etter individuell kredittvurdering.
Justér beløp og løpetid – månedsbeløpet under hver formidler oppdateres automatisk. Estimatene er kun illustrative og forutsetter individuell rente etter kredittvurdering.
Sammenlign lånetilbud
Testvinner 2026 · Nr. 1
Zensum
5,0
Sammenlign tilbud fra flere banker gratis og uforpliktende, med mulighet for personlig veiledning fra rådgiver.
Gratis og uforpliktende · Du sendes videre til Zensum · Annonselenke
Representativt eksempel: Annuitetslån 150 000 kr over 5 år. Nominell rente 10,90 %. Etablerings- og termingebyr 0 kr i eksempelet. Effektiv rente 11,46 %. Månedlig betaling 3 254 kr. Kredittkostnad 45 240 kr. Totalt å betale 195 240 kr. Endelig rente, gebyrer og vilkår fastsettes av banken etter individuell vurdering.
0 kr i etablerings- og termingebyr gjelder eksempelet – ikke en generell garanti for alle banker.
Nr. 2Over 20 banker og långivere
Sambla
Én gratis og uforpliktende søknad kan gi tilbud fra over 20 banker og långivere.
Gratis og uforpliktende · Du sendes videre til Sambla · Annonselenke
Representativt eksempel: 310 000 kr over 5 år, nominell rente 11,39 %, effektiv rente 12,00 %, månedlig terminbeløp ca. 6 801 kr. Kredittkostnad 98 036 kr. Totalt å betale 408 036 kr. Endelig rente og vilkår fastsettes individuelt av banken.
Nr. 3Enkel søknad med Vipps
Lendo
Sammenlign tilbud fra flere banker gjennom én kostnadsfri og uforpliktende søknad.
Gratis og uforpliktende · Du sendes videre til Lendo · Annonselenke
Representativt eksempel: 140 000 kr over 5 år. Effektiv rente 13,44 %. Kredittkostnad 49 412 kr. Totalt å betale 189 412 kr. Endelig rente og vilkår fastsettes individuelt av banken.
Annonselenker: Kredittoversikt.no kan motta provisjon dersom du går videre eller søker via lenkene våre. Dette påvirker ikke prisen du betaler. Utvalget omfatter ikke nødvendigvis hele markedet. Kredittoversikt.no er ikke bank, långiver eller låneformidler.
Rente, tilgjengelig lånebeløp og endelige vilkår fastsettes individuelt. Høyeste beløp og lengste løpetid kan være forbeholdt refinansiering.
Beregn en mulig lånekostnad
Kalkulatoren er nøytral og gir kun et illustrativt estimat – ikke et tilbud fra Sambla, Zensum eller Lendo.
Hva gjelder beregningen?
For nye forbrukslån er maksimal nedbetalingstid normalt 5 år. Enkelte banker tilbyr ikke det høyeste beløpet.
kr
10000 kr150000 kr600000 kr
år
1 år5 år5 år
%
5,0 %12,0 %30,0 %
Månedsbeløp
3 290 kr
Totalt å betale
197 421 kr
Kredittkostnad
47 421 kr
Beregningen er kun et illustrativt estimat basert på 12,0 % effektiv rente. Faktisk rente, gebyrer, løpetid og totalkostnad fastsettes av banken etter individuell kredittvurdering. Kredittoversikt.no er ikke bank, långiver eller låneformidler og behandler ikke lånesøknader.
Slik fungerer en låneformidler
Én søknad hos en låneformidler sendes videre til flere banker samtidig. Du velger selv det tilbudet som passer best – eller lar være å takke ja til noen.
En låneformidler er ikke en bank. Formidleren tar imot søknaden din, deler den med tilknyttede banker og långivere, og henter inn tilbud til deg. Du velger selv om du vil takke ja til noen av tilbudene. Bankene gjør sine egne kredittvurderinger, og du bør bare søke når du reelt vurderer å ta opp eller refinansiere lån.
Formidlerne side om side
Formidler
Antall banker
Signering
Personlig rådgiver
Zensum
Utvalgte samarbeidsbanker
BankID
Ja – tilgjengelig
Sambla
Over 20 banker og långivere
BankID
Ja – tilgjengelig
Lendo
Flere norske banker
BankID / Vipps
Kundeservice
Hva koster et forbrukslån?
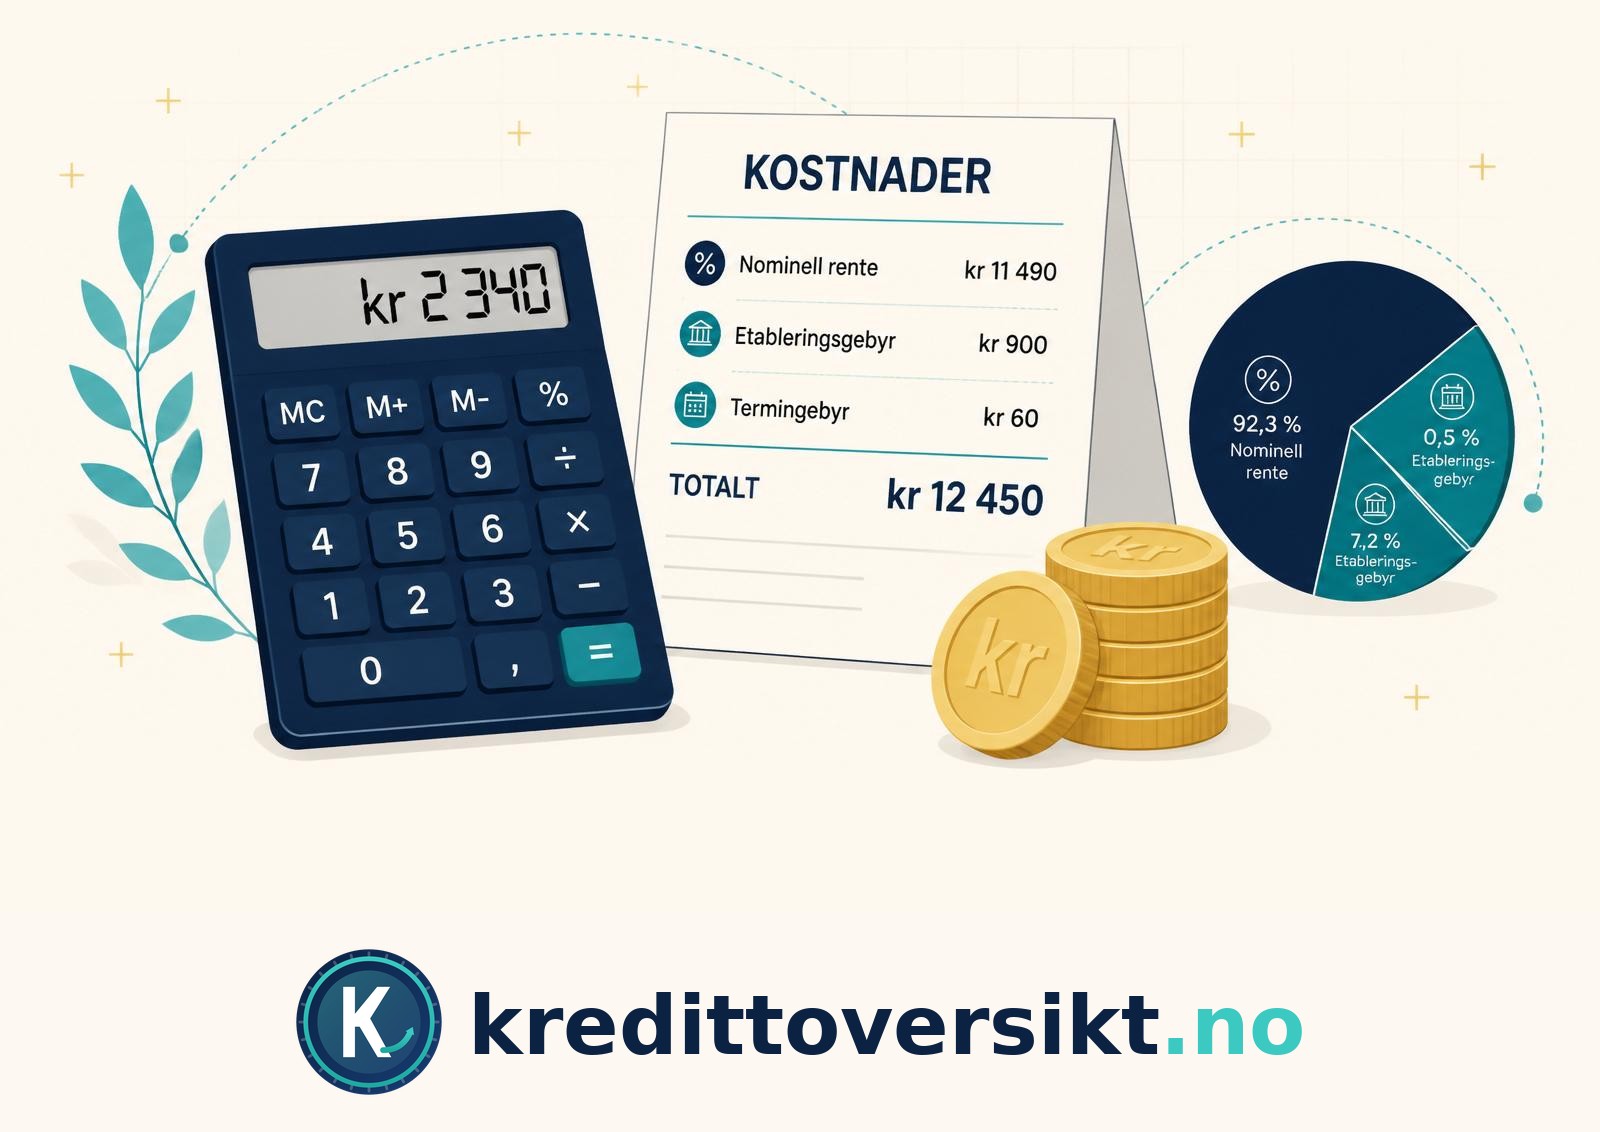
Total lånekostnad = nominell rente + etableringsgebyr + termingebyr. Effektiv rente slår alt sammen til én sammenlignbar prosent.
Nominell rente er ren renteprosent på lånet. Effektiv rente inkluderer i tillegg etableringsgebyr, termingebyr og andre løpende kostnader – og er derfor det eneste tallet du kan bruke til å sammenligne tilbud rettferdig. Et lån med lav nominell rente, men høyt etableringsgebyr og månedlig termingebyr, kan i praksis bli dyrere enn et lån med litt høyere nominell rente uten gebyrer. Sjekk alltid effektiv rente basert på ditt konkrete lånebeløp og din løpetid.
Rentens effekt over 5 år (200 000 kr)
Effektiv rente
Månedsbeløp
Totalt tilbakebetalt
Rentekostnad
8 %
4 029 kr
241 717 kr
41 717 kr
10 %
4 207 kr
252 427 kr
52 427 kr
12 %
4 387 kr
263 228 kr
63 228 kr
15 %
4 660 kr
279 579 kr
79 579 kr
20 %
5 119 kr
307 151 kr
107 151 kr
Illustrativt eksempel med 200 000 kr over 5 år (60 måneder), annuitetslån uten separate gebyrer. Faktiske vilkår fastsettes individuelt av banken.
Krav for å søke forbrukslån
Banken vurderer inntekt, samlet gjeld fra Gjeldsregisteret, betalingshistorikk og betjeningsevne før et lånetilbud gis.
Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt. Banken skal vurdere om søkeren tåler det høyeste av en rente på 7 % og en renteøkning på 3 prosentpoeng på samlet gjeld. Alle forbrukslån skal ha avdragsbetaling. Banken gjør alltid en individuell vurdering, og at generelle krav er oppfylt gir ingen garanti for innvilget lån.
For nye forbrukslån er maksimal nedbetalingstid normalt fem år. Lengre løpetid kan være tilgjengelig når eksisterende gjeld refinansieres. En medsøker med stabil økonomi kan påvirke bankens vurdering, men effekten på rente og godkjenning varierer mellom bankene.
Alt du bør vite om forbrukslån i 2026
Forbrukslån er et lån uten sikkerhet – banken krever ikke pant i bolig, bil eller andre eiendeler. Fordi risikoen for banken er høyere enn ved et boliglån, er rentenivået også høyere. Til gjengjeld kan du bruke pengene fritt: til oppussing, tannlege, uforutsette utgifter, en større anskaffelse eller til å samle flere dyre smålån og kredittkortsaldoer i ett nytt lån med lavere effektiv rente.
Hvorfor sammenligne flere banker?
Bankene priser risiko forskjellig. To personer med tilsynelatende lik økonomi kan få vidt forskjellige rentetilbud hos ulike långivere. Ifølge Finanstilsynets rapportering har spennet i effektiv rente på nye forbrukslån ligget mellom rundt 9 % og 25 % de siste årene. Én søknad gjennom Sambla, Zensum eller Lendo sendes videre til flere banker samtidig, slik at du får se konkrete tilbud å velge mellom – uten å måtte fylle ut skjema hos hver enkelt bank.
En samlet søknad påvirker heller ikke kredittscoren din mer enn én enkelt banksøknad ville gjort, fordi formidleren normalt henter én kredittsjekk som deles med de tilknyttede bankene.
Slik foregår søknaden – steg for steg
Fyll ut søknaden. Du oppgir ønsket lånebeløp, formål, nedbetalingstid, inntekt, boligsituasjon og eventuell eksisterende gjeld. Det tar typisk 2–5 minutter.
Identifiser deg med BankID. Formidleren henter opplysninger fra Gjeldsregisteret og gjør en kredittvurdering. Du får automatisk varsel dersom det gjøres kredittsjekk på deg.
Motta tilbud. De tilknyttede bankene svarer med individuelle tilbud – ofte i løpet av samme dag. Du får se rente, gebyrer, månedskostnad og totalkostnad for hvert enkelt tilbud.
Velg og signér. Du er ikke bundet før du signerer lånedokumentene digitalt. Etter signering utbetales lånet til kontoen din – vanligvis innen 1–3 bankdager.
Hva vurderer banken?
Bankens kredittvurdering bygger på et sett med objektive faktorer. De viktigste er:
Inntekt og ansettelsesforhold – fast, dokumenterbar inntekt vektlegges tyngst.
Samlet gjeld – hentes fra Gjeldsregisteret, inkludert ubrukte kredittkortrammer.
Betalingsanmerkninger og inkassosaker – aktive anmerkninger fører nesten alltid til avslag.
Alder og bosted – de fleste banker krever fylte 20–23 år og norsk bostedsadresse.
Betjeningsevne – banken skal stressteste økonomien din ved 7 % rente eller +3 prosentpoeng.
7 tips for lavere rente
Sammenlign minst 3–5 banker – bruk en formidler for å få tilbud på én søknad.
Søk om det beløpet du faktisk trenger. For høyt beløp gir høyere risiko og dårligere rente.
Velg kortest mulig nedbetalingstid du klarer – kortere løpetid gir lavere totalkostnad.
Legg til en medlåntaker med stabil økonomi hvis mulig.
Rydd i eksisterende smågjeld og kredittkortsaldoer før du søker.
Oppdater skattemeldingen slik at siste års inntekt er registrert korrekt.
Reforhandle etter 6–12 måneder dersom du har betalt punktlig – mange banker gir bedre vilkår til lojale kunder.
Refinansiering av dyr gjeld
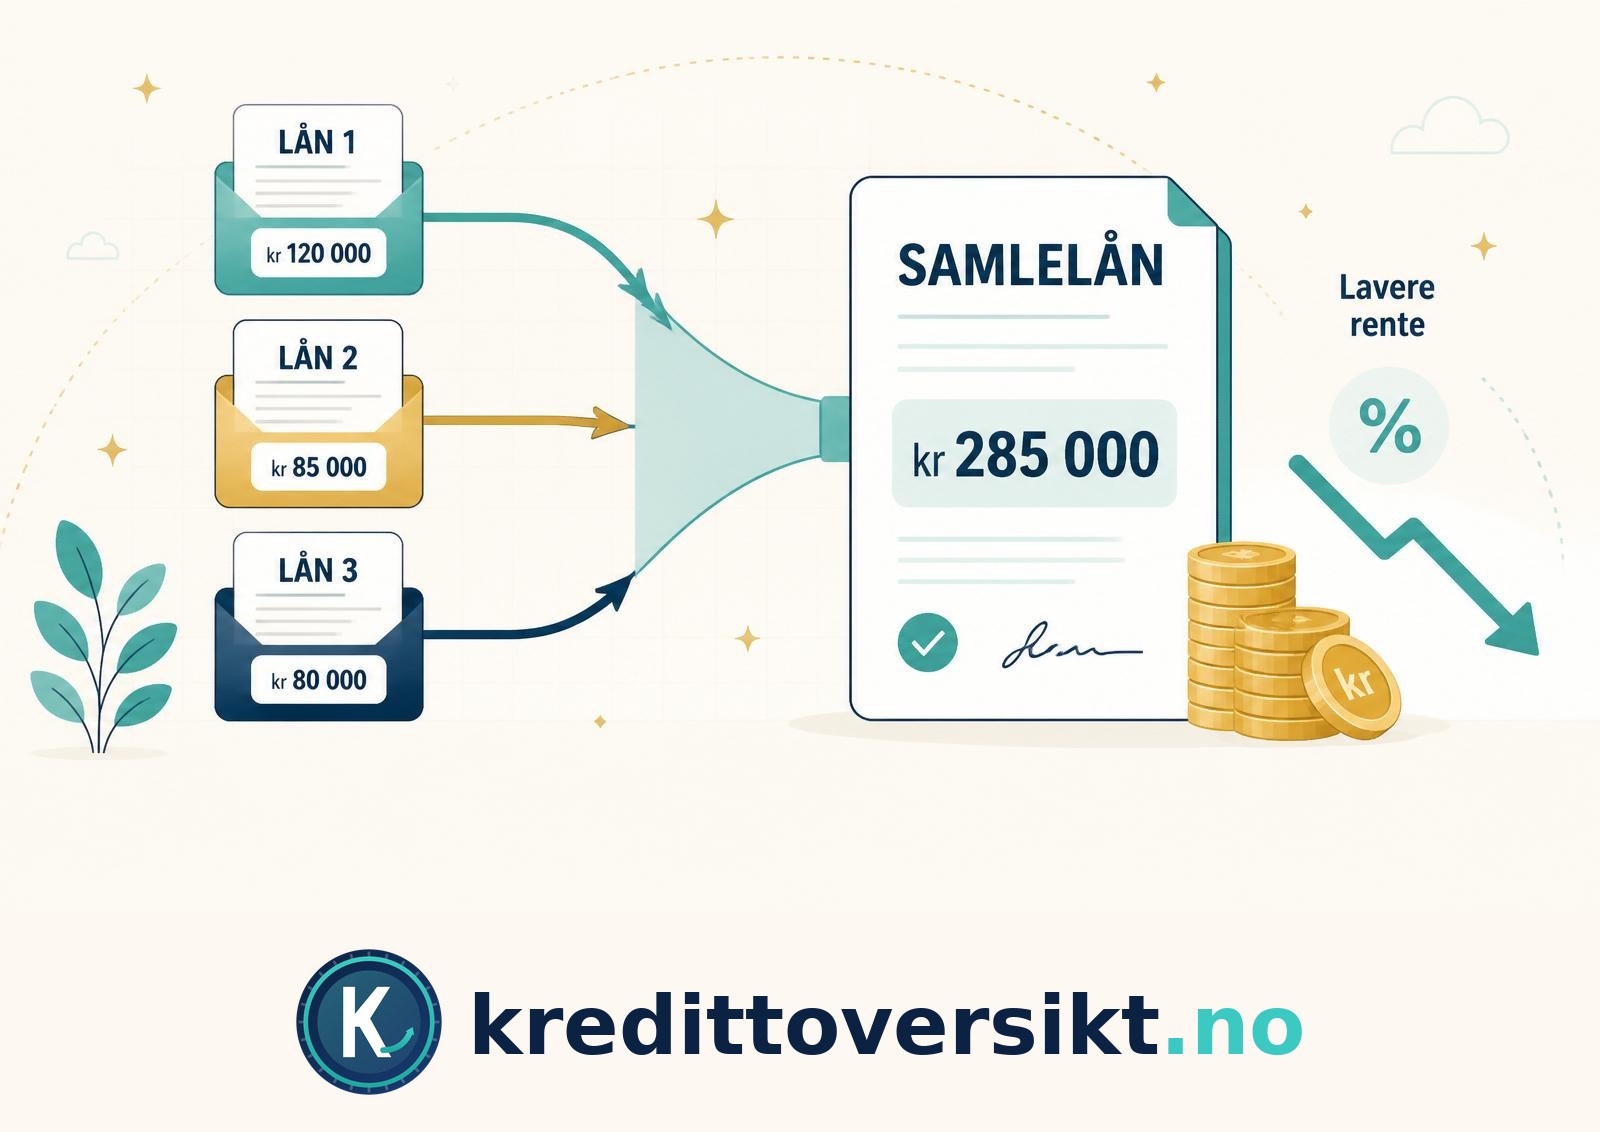
Ved refinansiering samles flere dyre smålån og kredittkortsaldoer i ett lån med lavere effektiv rente og én månedlig betaling.
Har du flere smålån, kredittkortgjeld eller nedbetalingskjøp med høy rente, kan refinansiering ofte redusere den effektive renten betydelig og gi lavere månedsbeløp. Ved refinansiering uten sikkerhet kan løpetiden strekkes opp til 15 år, mens et nytt forbrukslån normalt har maksimal løpetid på 5 år. Regn alltid på totalkostnaden – lengre løpetid gir lavere månedsbetaling, men høyere samlet rentekostnad. Les mer i vår guide til refinansiering av forbruksgjeld.
Forbrukslån eller kredittkort?
Trenger du å dekke en større kostnad du vet du bruker 2–5 år på å betale ned, er forbrukslån oftest billigst. Skal du derimot ha en fleksibel reserve til uforutsette utgifter du planlegger å gjøre opp innen fakturafristen, er et kredittkort med rentefrie dager normalt bedre. Kredittkort har typisk høyere nominell rente (rundt 20–29 %), men koster ingenting hvis saldo betales ned hver måned.
Typiske månedskostnader
Månedsbeløp beregnes med annuitetsmetoden. Kort løpetid gir høyere månedsbeløp, men lavere samlet rentekostnad.
Tabellen viser et illustrativt månedsbeløp ved 12 % effektiv rente og annuitetslån. Ditt faktiske månedsbeløp avhenger av banken, kredittvurderingen din og valgt løpetid.
Lånebeløp
2 år
3 år
5 år
50 000 kr
2 339 kr
1 646 kr
1 097 kr
100 000 kr
4 679 kr
3 292 kr
2 194 kr
200 000 kr
9 358 kr
6 584 kr
4 387 kr
400 000 kr
18 715 kr
13 169 kr
8 774 kr
Angrerett og innfrielse
Etter finansavtaleloven har du 14 dagers angrerett på nye forbrukslån. Innen fristen kan du betale tilbake utbetalt beløp pluss påløpte renter, uten ytterligere kostnad. Du kan også innfri lånet helt eller delvis når som helst i løpetiden – banken kan kun kreve dekket dokumenterte gebyrer, ikke renter for gjenstående løpetid.
Vanlige feil å unngå
Å velge lån basert på nominell rente i stedet for effektiv rente.
Å søke om høyere beløp enn nødvendig for å ha «buffer».
Å strekke løpetiden lenger enn du trenger – det gir tusenvis av kroner i ekstra rentekostnad.
Å sende separate søknader til mange banker på egen hånd – én formidlersøknad er mer effektivt.
Å hoppe over å lese gebyroversikten – etablerings- og termingebyr utgjør mye på små lån.
Vanlige spørsmål om forbrukslån
Hva er forskjellen på en låneformidler og en bank?
En bank er selve långiveren og fatter kredittbeslutningen. En låneformidler, som Sambla, Zensum og Lendo, tar imot én søknad og henter inn tilbud fra flere banker på dine vegne. Selve lånet inngås deretter direkte med banken du velger.
Er det gratis å bruke Sambla, Zensum eller Lendo?
Ja. Selve sammenligningen og søknaden er kostnadsfri og uforpliktende. Låneformidleren mottar provisjon fra banken dersom du takker ja til et tilbud, ikke fra deg som kunde.
Hvor mye kan jeg låne?
Beløpsintervallene i tabellen viser hva formidlerne oppgir på sine offentlige produktsider. Hvor mye du faktisk får låne, hvilken rente du får og hvor lang løpetid som tilbys, avgjøres av banken etter individuell kredittvurdering av inntekt, gjeld og betalingshistorikk.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er ren renteprosent på lånet. Effektiv rente inkluderer alle gebyrer, som etablerings- og termingebyr, og er det tallet du skal sammenligne mellom tilbud.
Hvor lang nedbetalingstid kan jeg få?
For nye forbrukslån er maksimal nedbetalingstid normalt fem år. Lengre løpetid, opptil 15 år, kan tilbys når eksisterende gjeld refinansieres.
Får jeg lånet utbetalt samme dag?
Utbetalingstiden varierer mellom bankene og avhenger blant annet av signeringstidspunkt, kontroll av dokumentasjon og bankdager. Ingen kan garantere utbetaling på en bestemt dag.
Kilder og metode
Opplysningene ble sist kontrollert 29. juli 2026 mot låneformidlernes offentlige produktsider. Rente-, beløps- og løpetidsopplysninger endres over tid – gå alltid til formidlerens nettside for oppdaterte vilkår før du søker.